Salzburgs Wirtschaft zwischen Tourismusboom und Baukrise
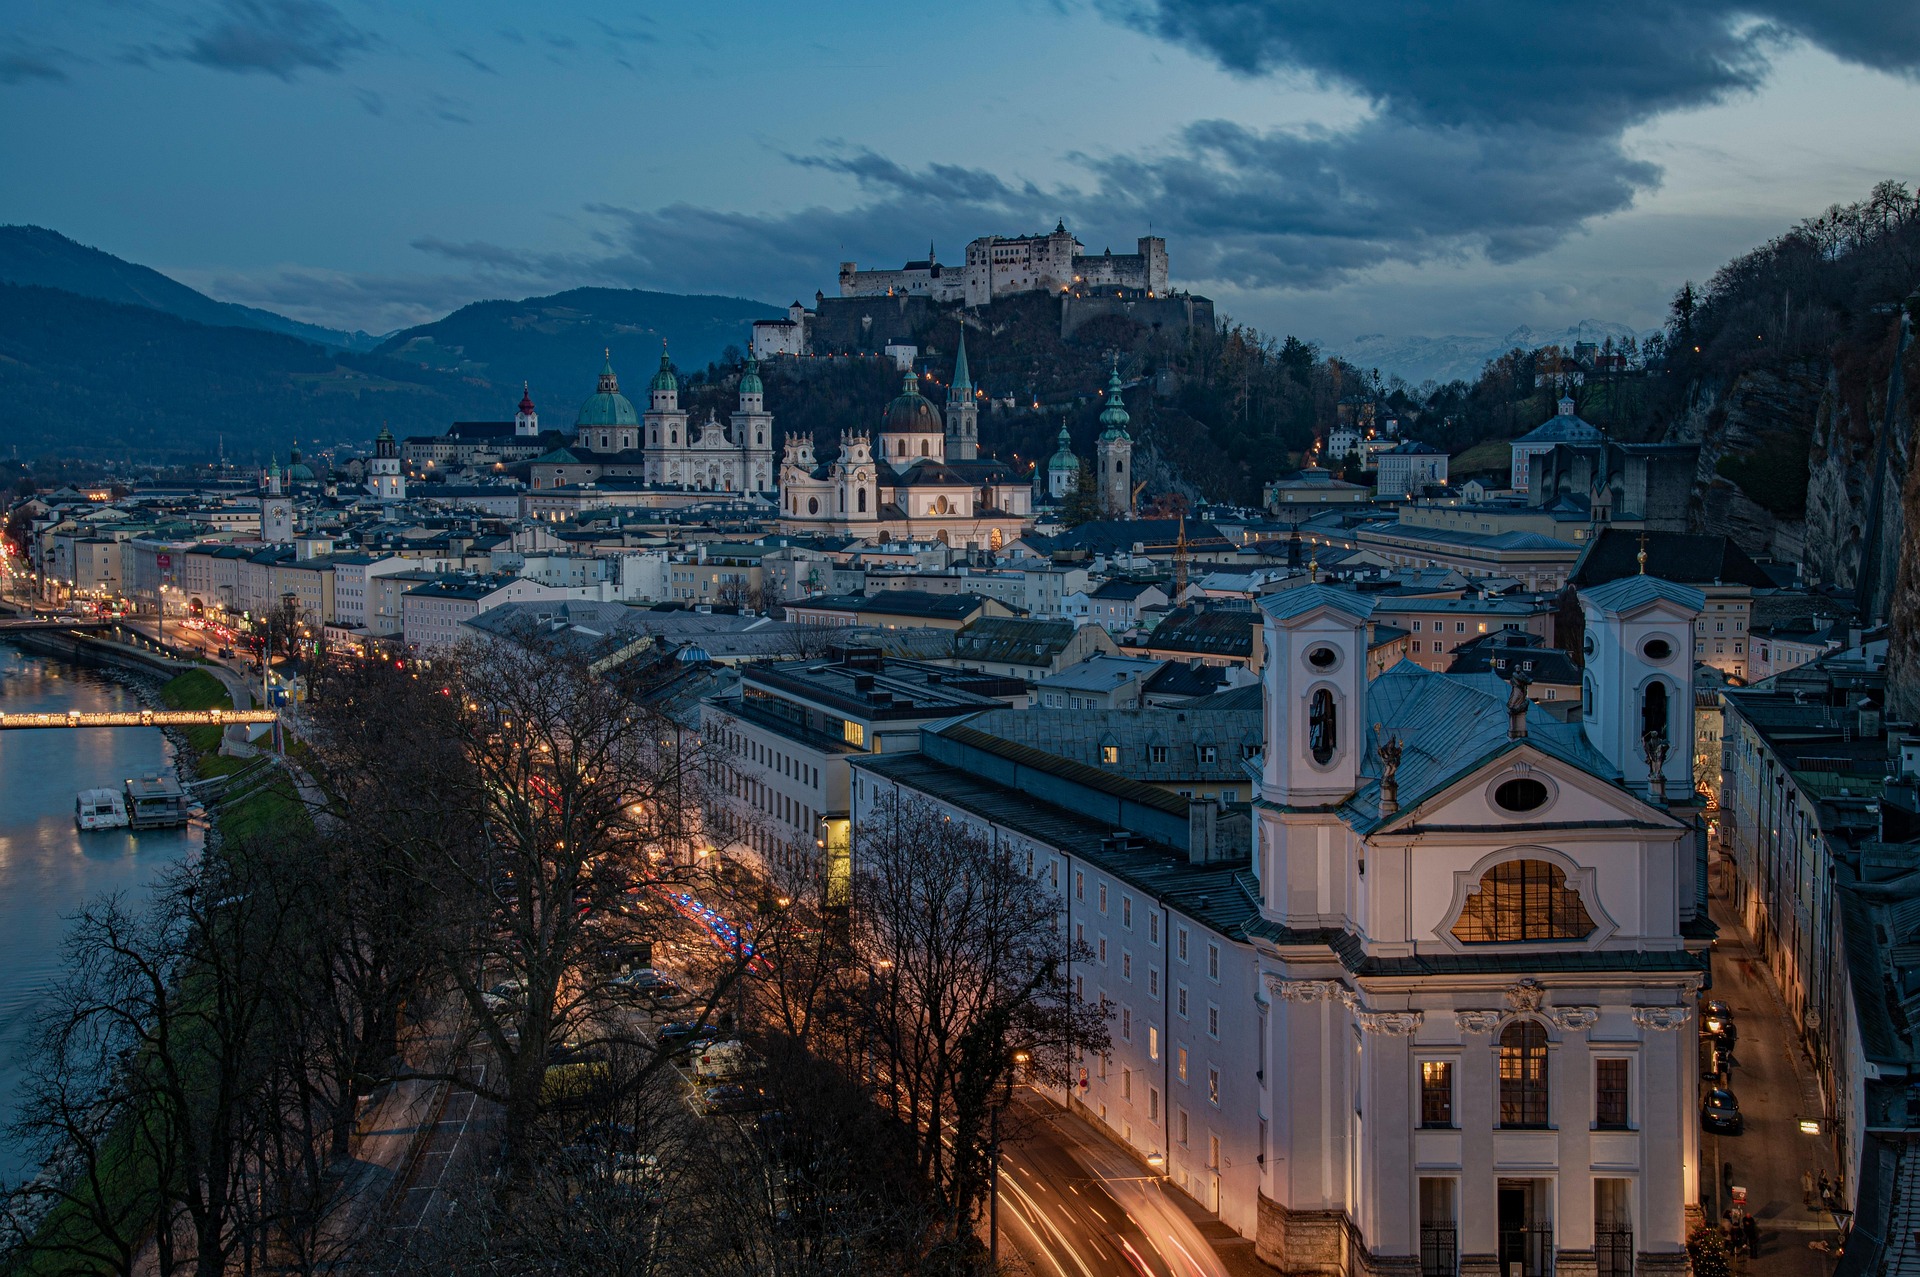
Salzburgs Wirtschaft steckt in einer eigentümlichen Zwischenphase: Die Bauwirtschaft kämpft weiterhin mit schwierigen Bedingungen, während sich vor allem im Tourismus eine Art „lokale Konjunktur“ hält. In der Industrie und am Immobilienmarkt bleibt die Lage angespannt. Auf vielen Schreibtischen liegt zudem weiterhin dasselbe Thema: die Teuerung.
Im September lag die Inflationsrate bei 3,6 Prozent. Die Oesterreichische Nationalbank (OeNB) rechnet allerdings mit einer Entspannung: Für 2027 erwartet sie 2,3 Prozent, für 2028 2,2 Prozent. Das sind Prognosen, keine Garantie – aber immerhin ein Lichtstreifen zwischen Baukrise, vorsichtigen Investitionen und hohen Preisen.
Österreich kommt nur langsam vom Fleck
Für Österreich erwartet die OeNB 2026 ein BIP-Wachstum von 0,5 Prozent. 2027 soll die Wirtschaft um 1,3 Prozent wachsen, 2028 um 1,2 Prozent. Die Prognose für 2026 wurde gegenüber Juni um 0,1 Prozentpunkte auf 0,5 Prozent gesenkt. Ausschlaggebend war die schwächere Wirtschaftsentwicklung im ersten Halbjahr.
Ganz ohne gute Nachrichten ist die Lage aber nicht. Der Welthandel entwickelte sich besser als erwartet, wovon die österreichische Exportwirtschaft profitieren dürfte. Auch Auftragslage und Stimmung in der heimischen Industrie haben sich verbessert. Der OeNB-Konjunkturindikator signalisiert für das dritte und vierte Quartal 2026 eine leichte Belebung.
Trotz des Kriegs im Nahen und Mittleren Osten sowie der Dürre im Sommer haben sich die Konjunkturaussichten für das zweite Halbjahr 2026 verbessert. Die OeNB hob ihre Wachstumsprognose für 2027 gegenüber Juni um 0,2 Prozentpunkte auf 1,3 Prozent an. Für 2028 bleibt sie unverändert bei 1,2 Prozent. Die Dürre dürfte das gesamtwirtschaftliche Wachstum 2026 allerdings um 0,1 Prozentpunkte dämpfen.
Preise, Energie und die Rechnung im Supermarkt
Die Inflation soll infolge der nachlassenden Energiepreise deutlich zurückgehen. Der Energiepreisschock infolge des Kriegs verliert ab dem zweiten Quartal 2027 durch das Auslaufen des Basiseffekts an Wirkung. Die Energieinflation dürfte dadurch von 6,5 Prozent im Jahr 2026 auf 1,0 Prozent im Jahr 2027 sinken.
Auch der Abstand zum Euroraum ist kleiner geworden. 2025 lag Österreichs Inflation nach dem Ende der Strompreisbremse noch 1,4 Prozentpunkte über dem Euroraum-Durchschnitt. In den ersten acht Monaten 2026 betrug der Abstand durchschnittlich 0,3 Prozentpunkte. Für die kommenden Jahre erwartet die OeNB eine weitgehend parallele Entwicklung zur Euroraum-Inflation.
Bei Lebensmitteln bleibt die Inflation trotz der Dürre zunächst niedrig. Die im Juli 2026 eingeführte Mehrwertsteuersenkung auf ausgewählte Lebensmittel trug messbar dazu bei. Laut OeNB wurde die Steuersenkung seit ihrer Einführung nahezu vollständig an die Konsument:innen weitergegeben. Bei einzelnen Produkten kann die Dürre zusätzlichen Preisdruck verursachen – zunächst überwiegt aber der inflationsdämpfende Effekt der Steuersenkung.
Am Arbeitsmarkt rechnet die Nationalbank nach AMS-Definition mit einer Arbeitslosenquote von 7,5 Prozent im Jahr 2026. Für 2027 werden 7,3 Prozent erwartet, für 2028 7,1 Prozent.
Was passiert, wenn die geopolitische Lage kippt?
Wegen der geopolitischen Risiken hat die OeNB bis Ende 2028 auch alternative Szenarien berechnet. Im ungünstigsten Fall lägen die Erdölpreise 75 Prozent, die Gaspreise 100 Prozent und die Lebensmittelpreise 20 Prozent über dem Basisszenario. Österreich würde dann zwar nicht in eine Rezession geraten, das BIP-Wachstum 2027 läge aber nur bei 0,3 Prozent. Die Inflation würde auf 5,6 Prozent steigen – an der Kassa wäre das wohl schnell spürbar.
Im günstigsten Szenario wären die Erdölpreise im Durchschnitt 15 Prozent und die Gaspreise 20 Prozent niedriger als im Basisszenario. Die Inflation würde 2027 bei 1,7 Prozent liegen, also um 0,6 Prozentpunkte niedriger. Das BIP-Wachstum wäre um 0,1 Prozentpunkte höher.
Die OeNB veröffentlicht jährlich vier Prognosen. Detaillierte gesamtwirtschaftliche Prognosen erscheinen im Juni und Dezember, Interimsprognosen als technische Updates im März und September. Im März, Juni und September werden jeweils das laufende Jahr und die folgenden zwei Jahre prognostiziert. Im Dezember kommt ein weiteres Jahr dazu. Gesamtwirtschaftliche und Interimsprognosen unterscheiden sich im Umfang der ausgewiesenen Kennziffern.
Für Salzburg bleibt damit ein gemischtes Bild: Im Tourismus läuft die „lokale Konjunktur“, während Bau, Industrie und Immobilienmarkt weiter mit Gegenwind zu tun haben. Zwischen Investitionsplänen und vorsichtigem Abwarten entscheidet am Ende oft ein ziemlich banaler Punkt – was nach Miete, Energie und Einkauf noch übrig bleibt.